Avatar de Desconocido

Acerca de Adrián Ravier

Adrian Ravier es Doctor en Economía Aplicada por la Universidad Rey Juan Carlos de Madrid y Profesor en la Escuela de Negocios de la Universidad Francisco Marroquín.

La mala praxis de Rogoff y Reinhart

Reinhart and RogoffUn artículo de Alfredo Zaiat en Página 12 acusa a Rogoff y Reinhart, dos de los máximos expertos monetarios, de mala praxis. Sintéticamente, explica que en su artículo Growth in a Time of Debt (“El crecimiento en épocas de endeudamiento”), presentado ante la AEA, estos dos autores sesgaron los datos para concluir que el crecimiento disminuye en forma abrupta cuando la deuda pública representa más del 90 por ciento del Producto Interno Bruto.

El estudiante Thomas Herndon, de la Universidad de Massachusetts Amherst, eligió la investigación de Rogoff y Reinhart para cumplir con la tarea encomendada por su profesor de elegir una publicación académica y tratar de replicar sus conclusiones con una base de datos de acceso público. Al no contrastar los resultados, solicitaron a los autores el excel con los cálculos y encontraron tres problemas que se publicaron más tarde en Does High Public Debt Consistently Stifle Economic Growth? A Critique of Reinhart and Rogo ff:

1. Rogoff y Reinhart habían incluido sólo 15 de los 20 países bajo análisis en su cálculo clave sobre el crecimiento promedio del PIB en los países con deuda pública alta. Por “error” no estaban considerados Australia, Austria, Bélgica, Canadá y Dinamarca. Exclusión que alteró el resultado final, aumentando así el impacto de la magnitud de la deuda pública en el crecimiento. Con todos los datos incorporados al Excel, en lugar de caer, la tasa de crecimiento se mantiene positiva. O sea, el saldo era el opuesto a la conclusión presentada por Rogoff y Reinhart.

2. Para otros países, algunas cifras ni siquiera habían sido incluidas. Rogoff y Reinhart explicaron ante el cuestionamiento que estaban reuniendo las cifras paso a paso, y que cuando presentaron el ensayo en la conferencia no había cifras disponibles de buena calidad sobre Canadá, Australia y Nueva Zelanda tras la Segunda Guerra Mundial. Sin embargo, excluyeron períodos de crecimientos de Nueva Zelanda con un ratio deuda/PBI superior al 90 por ciento.

3. También realizaron promedios sesgados. Por ejemplo, un año malo para un país pequeño como Nueva Zelanda tuvo el mismo peso que los casi 20 años de Reino Unido con una deuda pública elevada.

Rogoff y Reinhart reconocieron el error:

“Es aleccionador que se nos haya escapado semejante error en uno de nuestros ensayos a pesar de nuestros mejores esfuerzos para ser cuidadosos consistentemente. Redoblaremos nuestros esfuerzos para evitar errores semejantes en el futuro. No creemos, no obstante, que este error desafortunado afecte de ninguna manera significativa el mensaje central del ensayo ni de nuestro trabajo subsiguiente”.

Zaiat afirma que estos errores fueron intencionales. Y que no es el único: Hay otros casos similares, entre los más conocidos se encuentra el fallido de la curva de Laffer para justificar la baja de impuestos a los ricos durante la administración Reagan en la década del ’80. O cuando el año pasado los economistas Blanchard y Leigh, del FMI, tuvieron que admitir que los ajustes fiscales propuestos en las economías europeas tuvieron un impacto negativo más fuerte que el previsto.

Dos comentarios me han surgido de la lectura de este artículo:

1. No es novedad en la profesión que uno puede mostrar cuantitativamente los datos que desee, tan sólo modificando el modelo, o cambiando la muestra de países a incorporar al análisis, entre decenas de prácticas. Esta es una nueva crítica al abuso de la estadística en la economía, y Zaiat hace bien en criticar la arrogancia científica de la profesión de quienes le asignan demasiado valor a los números, y muy poco a la coherencia de los argumentos.

2. La mala praxis en economía existe. Quizás el profesional pueda seguir trabajando después de este tipo de errores -intencionales o no-, pero el mercado académico toma nota de ello. No me cabe duda que Rogoff y Reinhart reciben un golpe en su reputación por fallos como este.

Nuevo Journal «Review of Behavioral Economics» (ROBE)

ROBEBarkley Rosser ha abierto un nuevo journal de economía bajo el título «Review of Behavioral Economics» o brevemente «ROBE». Pienso que los lectores de este blog deberían tener presente este journal para intentar publicar el fruto de sus investigaciones.

 «The journal is open to a variety of approaches and methods, both mainstream and non-orthodox, as well as theoretical, empirical, and narrative.»

Esta es una importante señal de ROBE para con los que defendemos un enfoque heterodoxo. Barkley fue editor de JEBO por muchos años, y durante ese tiempo el journal creció en los rankings volviéndose más heterodoxo.

En el board editorial aparecen George Akerlof, Deidre McCloskey y Vernon Smith.  Entre los editores asociados están incluidos Catherine Eckel, Geoff Hodgson, Cars Hommes, Timur Kuran, Bart Wilson, David Sloan Wilson y Roger Koppl.

Nuevo blog oficial del Instituto Acton Argentina

HeaderBlogActon Institute fue fundado en 1990, en los Estados Unidos por el P. Robert Sirico y Kris A. Mauren. Su misión fue y sigue siendo “…promover una sociedad libre y virtuosa caracterizada por la libertad individual y sustentada en principios religiosos”.

En su nuevo blog explican que

«El Instituto Acton Argentina pretende ser una humilde colaboración para la causa de esa clarificación conceptual. Lejos está de nuestra misión el pretender deducir un sistema político y económico específico de las pautas generales de la ética social católica y de la Doctrina Social de la Iglesia, pero sí aclarar, permanentemente, que una sociedad libre y una economía libre, inserta en un marco cultural de virtudes morales, no se contradice de ningún modo con el Catolicismo Romano y tampoco con los principios de la Doctrina Social de la Iglesia.»

Entre sus actividades se pueden encontrar la difusión de seminarios, conferencias y encuentros que permitan la formación y el debate de estos temas, orientado a un público interesado en cuestiones religiosas.

El nuevo blog es un esfuerzo más por abrir el debate. Les deseamos todo el éxito!!!

¿Cuál es el verdadero valor del dólar blue?

dolarCopio a continuación mi última columna en Economía para Todos,25 de abril de 2013.

Desde fines de 2011 el precio del dólar blue en pesos argentinos comenzó a subir, y hacia fines de abril de 2013, la diferencia con el oficial ya es del 77 %.

Algunos analistas se preguntaron cuál es el verdadero precio del dólar, y lo estimaron en torno a los 7.50 pesos.

¿Cómo llegaron a este valor? Simplemente dividieron la cantidad de pesos que hay en circulación por los dólares que hay en reservas.

¿Es esto correcto? En principio sí, aunque habría que analizar qué nivel de reservas tomaron. Dicho esot, si la cantidad de dólares y la cantidad de pesos quedaran constantes en el tiempo, habría una tendencia a que el dólar blue se fije en ese nivel.

Pero debemos hacer una aclaración: Si los pesos en circulación siguen creciendo (cada año crece alrededor de un 40 %), y las reservas se mantienen constantes, o crecen más lento, o incluso decrecen, entonces el dólar blue debe seguir creciendo. Y no cabe duda que este es el caso. En consecuencia, los argentinos tratan de anticiparse a este suceso «evidente», y entonces aumentan el valor al que venden la divisa, antes de que tal cosa ocurra. El punto ha sido estudiado por los economistas desde hace mucho tiempo atrás: ¡Las expectativas importan!

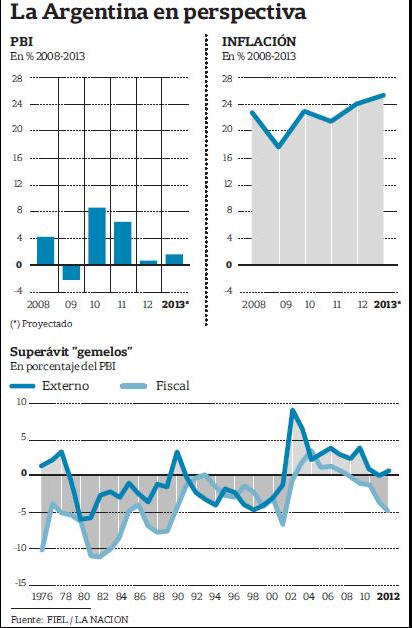
El primer gráfico muestra la evolución del dólar blue. El segundo, muestra sintéticamente, la situación de la economía argentina, esto es, la causa por la cual la brecha entre el dólar blue y el dólar oficial cada vez se amplía más rápido. Según FIEL la inflación se aceleró y ya supera el 25 %. La economía crece apenas un 1 ó 2 %, según la fuente que se tome. El superávit gemelo (fiscal y externo) ya es historia. La situación fiscal está cada vez más deteriorada, con un déficit que ya alcanza el 5 %. Y el superávit externo viene cayendo rápidamente, a pesar de los controles sobre las importaciones.

Argentina_FIEL

Si no se controla rápido el déficit fiscal, habrá que emtiir más pesos para financiarlo. Más pesos en circulación, harán que la inflación se acelere, pero además harán que el coeficeinte pesos / dólares se amplíe, y con ello, subirá aun más el dólar blue.

No hay un verdadero y único valor para el dólar blue. Este depende de las expectativas que cada persona tenga respecto a la oferta y demanda que habrá de dólares en el mercado informal, variables que a su vez dependen de lo que ocurra con la economía argentina como un todo.


Tendencia histórica de los Bitcoins

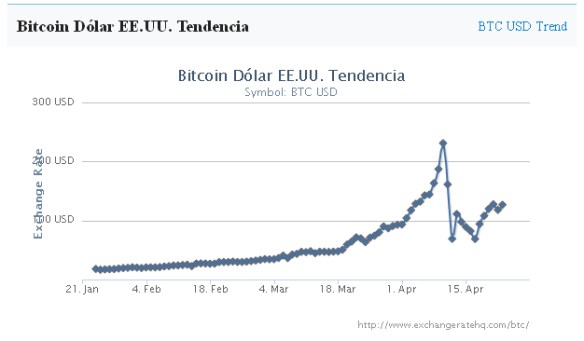
Bitcoin_Tendencia_historicaBitcoin_Tendencia_historica Bitcoin_TH Bitcoin_tendencia_historica_


En el último post sobre los bitcoins en Argentina, surgieron dos aspectos sobre esta nueva moneda virtual que deben ser analizados en profundidad. El primero, tiene que ver con su volatilidad. Me parece oportuno compartir este gráfico con la tendencia histórica del valor en dólares de los bitcoins, para que los lectores pueden observar la fluctuación que viene recibiendo su cotización. Esta fuerte caída de abril de 2014 no es la primera que sufre el bitcoin, y parece haber consenso en que su caída obedece a cambios en la oferta y la demanda.

El segundo, tiene que ver con el mayor desafío del bitcoin, acerca de convertirse en medio de pago para las transacciones de mercado, sea en bienes o servicios. Aquí puede observarse un listado de transacciones posibles en el mercado, que si bien crece, a mi parecer, aun sigue siendo excesivamente limitado.

Bitcoins en Argentina

El diario La Nación de Argentina difunde un documental de un programador extranjero que refleja su mirada sobre la divisa electrónica en la experiencia de un argentino, que la utiliza como un recurso de ahorro ante la inflación y la dificultad para comprar dólares.

WP: Dynamic Monetary Theory and the Phillips Curve with a Positive Slope

Ayer cerró la reunión anual de APEE 2013, a la que afortunadamente pudimos asistir con Nicolás y varios profesores de la UFM. En unos días, compartiremos con los lectores nuestra experiencia.

Mientras tanto, dejo el documento de trabajo del artículo que presenté allí, junto con la presentación de powerpoint. Como siempre, los comentarios son bienvenidos.

Dynamic Monetary Theory and the Phillips Curve with a Positive Slope

Abstract:

Don Bellante and Roger W. Garrison (1988) compared two alternative approaches to monetary dynamics: those based on a vertical long-run Phillips Curve and those derived from analysis of Hayekian triangles. The conclusion the authors reached is that the only factor differentiating the two models is the «process» whereby the initial cause is converted into the final «neutral» effect. This article refutes that conclusion. To do so it suffices to demonstrate that the long-term effect of monetary policy is never neutral. While it is true that after the boom-bust cycle the economy returns to the natural rate of unemployment, the crucial point is that the «natural rate» at the end of the cycle is quite different from the one evident at the start. This requires an Austrian Phillips Curve with a positive slope.

La tragedia de la drogadicción: Entrevista con Alberto Benegas Lynch (h)

ABLAlberto Benegas Lynch (h) es Presidente de la Sección Ciencias Económicas de la Academia Nacional de Ciencias y miembro titular de la Academia Nacional de Ciencias Económicas, ambas de Argentina. Es doctor en economía y también es doctor en ciencias de dirección, autor de dieciséis libros y cuatro más en colaboración. Es profesor universitario desde 1968 en universidades de Argentina y del exterior, además ha recibido grados honoríficos de universidades de su país y del extranjero. Es también Profesor Emérito de ESEADE, institución en la cual se desempeñó como Rector por 23 años. Benegas Lynch es académico asociado del Cato Institute y del Ludwig von Mises Institute. Es miembro del Consejo Asesor del Institute of Economic Affairs de Londres, ha sido miembro del Consejo Directivo de la  Mont Pelerin Society y asesor económico de la Bolsa de Comercio de Buenos Aires, de la Cámara Argentina de Comercio, de la Sociedad Rural Argentina y del Consejo Interamericano de Comercio y Producción-

Iván Cachanosky: Profesor Benegas Lynch,  en su libro La Tragedia de la Drogadicción usted sostiene que “El acto de drogarse no constituye un crimen ya que ese hecho no lesiona derechos de terceros”. ¿Pero qué sucedería si un individuo se droga y posteriormente comete un delito a un tercero?

Alberto Benegas Lynch (h): Si una persona comete un delito debe responder trabajando para la víctima hasta resarcirla y, en su caso, para financiarse en la cárcel según sea el fallo judicial. Lo curioso es que muchos Códigos Penales consideran que esos actos de drogados constituyen un atenuante cuando debería ser un agravante (por lo que en muchos casos el delincuente se droga para recibir una pena menor). Se presenta en este contexto una anomalía estadística: un error de inclusión al mostrar el correlato drogas-crimen. No resulta relevante tomar el universo de crímenes y constatar el porcentaje de delincuentes que se drogan. Lo determinante es tomar el universo de drogadictos y constatar que hay una proporción reducida que comete crímenes.

Sigue leyendo →

The 6th International ‘VERNON SMITH PRIZE’ for the Advancement of Austrian Economics

Invitamos a aquellos lectores del blog que cuenten con menos de 30 años, puedan escribir en inglés y tengan cierta vocación en la investigación, a que presenten trabajos al próximo concurso de ensayos «Vernon Smith», organizado por ECAEF.

Los tres primeros premios son de 4000, 3000 y 2000 euros respectivamente.

En esta ocasión, el tema elegido es el de la deuda pública.

A public debt is the debt owed by a central government. As governments can only finance their expenditures by printing money or levying taxes, a public debt amounts to the deferral of either of these primary methods of finance. If the debt is payed for by printing money, the end result is inflation. However, running a debt which is financed by taxation always implies that a government is not creating new economic activity but only determining the proportion of economic activity which occurs in the public or private sector.

La fecha límite para la presentación de trabajos es el 10 de noviembre de 2013.

Acceda a este link para más información sobre los requerimientos.

¿En qué fase del populismo están Venezuela, Ecuador, Bolivia y Argentina?

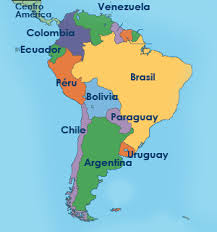
AmdelSurCarlos Melconián publicó una columna en el diario La Nación de hoy titulado «Las cuatro fases del populismo«. Al igual que nosotros lo hemos hecho en varias oportunidades, distinguió en América del Sur dos grupos de países: de un lado, aquellos que siguen un modelo abierto al mundo (Chile, Brasil, Colombia, Perú, Uruguay y Paraguay); del otro, aquellos países que se cierran al mundo con un modelo populista (Venezuela, Ecuador, Bolivia y la Argentina).

Dado que este blog recibe visitas de muchos residentes de estos países, me interesa conocer las opiniones acerca del análisis de Melconián, e identificar, en qué fase del populismo nos encontramos.

Respecto a la Argentina, Melconián concluye:

La coyuntura argentina, que está en la Fase 2 coqueteando con la Fase 3, tiene: el nivel de actividad estancado hace siete trimestres, la tasa de inflación durmiendo la siesta con el pseudo congelamiento al 24% anual -ahora por 60 días-, el agujero fiscal creciente y financiado con la «maquinita» del Banco Central al 40% anual, las reservas internacionales cayendo hace 26 meses pese al control de cambios, y una brecha cambiaria en torno al 60 por ciento. El pasaje de fase 2 a 3 no está a la vuelta de la esquina y hay elecciones a la vista que hacen resistir y profundizar el estado actual. ¿Cómo serán esta vez los tiempos?