¿Cuál es el verdadero valor del dólar blue?

dolarCopio a continuación mi última columna en Economía para Todos,25 de abril de 2013.

Desde fines de 2011 el precio del dólar blue en pesos argentinos comenzó a subir, y hacia fines de abril de 2013, la diferencia con el oficial ya es del 77 %.

Algunos analistas se preguntaron cuál es el verdadero precio del dólar, y lo estimaron en torno a los 7.50 pesos.

¿Cómo llegaron a este valor? Simplemente dividieron la cantidad de pesos que hay en circulación por los dólares que hay en reservas.

¿Es esto correcto? En principio sí, aunque habría que analizar qué nivel de reservas tomaron. Dicho esot, si la cantidad de dólares y la cantidad de pesos quedaran constantes en el tiempo, habría una tendencia a que el dólar blue se fije en ese nivel.

Pero debemos hacer una aclaración: Si los pesos en circulación siguen creciendo (cada año crece alrededor de un 40 %), y las reservas se mantienen constantes, o crecen más lento, o incluso decrecen, entonces el dólar blue debe seguir creciendo. Y no cabe duda que este es el caso. En consecuencia, los argentinos tratan de anticiparse a este suceso «evidente», y entonces aumentan el valor al que venden la divisa, antes de que tal cosa ocurra. El punto ha sido estudiado por los economistas desde hace mucho tiempo atrás: ¡Las expectativas importan!

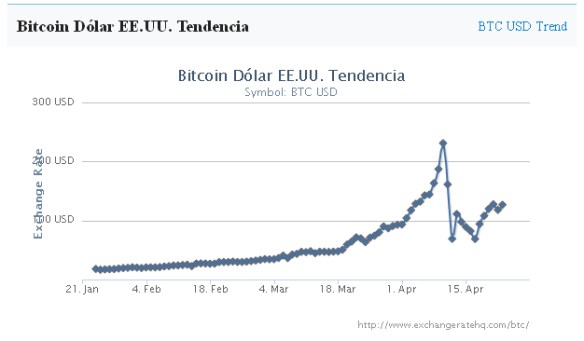
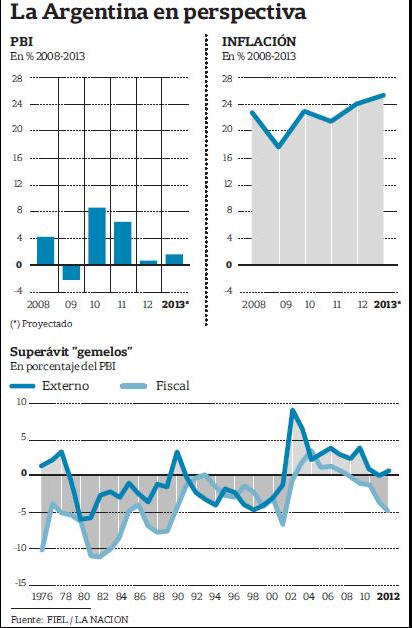
El primer gráfico muestra la evolución del dólar blue. El segundo, muestra sintéticamente, la situación de la economía argentina, esto es, la causa por la cual la brecha entre el dólar blue y el dólar oficial cada vez se amplía más rápido. Según FIEL la inflación se aceleró y ya supera el 25 %. La economía crece apenas un 1 ó 2 %, según la fuente que se tome. El superávit gemelo (fiscal y externo) ya es historia. La situación fiscal está cada vez más deteriorada, con un déficit que ya alcanza el 5 %. Y el superávit externo viene cayendo rápidamente, a pesar de los controles sobre las importaciones.
Argentina_FIEL

Si no se controla rápido el déficit fiscal, habrá que emtiir más pesos para financiarlo. Más pesos en circulación, harán que la inflación se acelere, pero además harán que el coeficeinte pesos / dólares se amplíe, y con ello, subirá aun más el dólar blue.

No hay un verdadero y único valor para el dólar blue. Este depende de las expectativas que cada persona tenga respecto a la oferta y demanda que habrá de dólares en el mercado informal, variables que a su vez dependen de lo que ocurra con la economía argentina como un todo.


Is Inflation in Argentina Above 100%?

A few days ago Lars Christensen posted at The Market Monetarist an interest post commenting whether or not Argentina could be facing a real inflation above the 100% threshold.

Officially inflation in Argentina is around 11%. However, anybody who has just a minimum of knowledge about the Argentine economy knows that the Argentine inflation numbers are as real as Mickey Mouse. Inflation in Argentina is not 11%, but much higher.

Lars thinks the inflation may be even worse than that of the so-called Congressional Index (around 25%). Given the presence of price controls and Mickey Mouse official estimations, how can we proxy what inflation could really be in Argentina? The problem with estimations like that of the Congressional Index is twofold: (1) lack of resources for a comprehensive estimation and (2) it captures changes in prices under a price control environment, not changes in free prices.

When the post was uploaded I was travelling, and couldn’t get into it until a couple of days ago.

Sigue leyendo →

Tendencia histórica de los Bitcoins

Bitcoin_Tendencia_historicaBitcoin_Tendencia_historica Bitcoin_TH Bitcoin_tendencia_historica_


En el último post sobre los bitcoins en Argentina, surgieron dos aspectos sobre esta nueva moneda virtual que deben ser analizados en profundidad. El primero, tiene que ver con su volatilidad. Me parece oportuno compartir este gráfico con la tendencia histórica del valor en dólares de los bitcoins, para que los lectores pueden observar la fluctuación que viene recibiendo su cotización. Esta fuerte caída de abril de 2014 no es la primera que sufre el bitcoin, y parece haber consenso en que su caída obedece a cambios en la oferta y la demanda.

El segundo, tiene que ver con el mayor desafío del bitcoin, acerca de convertirse en medio de pago para las transacciones de mercado, sea en bienes o servicios. Aquí puede observarse un listado de transacciones posibles en el mercado, que si bien crece, a mi parecer, aun sigue siendo excesivamente limitado.

Variaciones sobre el ABCT: Consumo y Riesgo (con Andy Young)

La Teoría Austriaca del Ciclo Económico (ABCT) suele presentarse en su versión canónica, es decir, la versión capturada en el modelo de Garrison donde una política monetaria determinada produce ciertos efectos determinados en la estructura de capital. Sin embargo, la ABCT es una teoría que hace uso de supuestos más generales y de otros supuestos menos generales. Estos supuestos son los que hacen que la teoría aplica mejor o peor a ciertos casos determinados. Por ejemplo, asumir regulaciones en el mercado inmobiliario para explicar la burbuja inmobiliaria es menos general que asumir un sistema monetario en particular. Por ello, Garrison se refiere a las distintas versiones de la ABCT como “a variation on a theme.” Callahan y Horwitz (2010) profundizan sobre el rol de los tipos ideales y los supuestos de distinta generalidad que hace la teoría  La aplicación del ABCT a la crisis subprime, sin embargo, ha obviado dos cambios importantes: consumo y riesgo.

Andrew T. Young ha trabajado este tema, y actualmente estamos trabajando en conjunto en un borrador sobre este tema. Comparto algunas reflexiones. Espero mas adelante, a medida que avancemos, poder compartir algunos otros detalles.

Sigue leyendo →

Las Inundaciones y la Oposicion-K

Mi última columna, «Las Inundaciones y la Oposición-K» en Economía Para Todos.

No se puede exagerar la tragedia y dolor que le ha tocado vivir a los damnificados por las inundaciones en la ciudad de Buenos Aires, La Plata y otras regiones de la Provincia de Buenos Aires. Mucho se ha escrito, correctamente, sobre la desidia y responsabilidad de un gobierno que prefiere gastar recursos en publicidad oficial y Fútbol Para Todos sobre inversiones públicas que hubiesen, posiblemente no evitado, pero ciertamente salvado vidas ante tormentas como las de la semana pasada. El kirchnerismo tiene un claro problema de prioridades. Un gobierno que hace uso y abuso de los recursos públicos para disciplinar y castigar a competidores políticos a expensas del ciudadano no puede justificarse en la mala suerte («la lluvia no es radical ni peronista») ni puede evitar cargar con una responsabilidad mayúscula sobre todas las obras que no se hicieron. Sectores de la oposición, sin embargo, al compañar a lo largo de los últimos años medidas del kirchnerismo que desembocaron en esta mal asignación de recursos cargan una responsabilidad no menor. El caso de la expropiación de YPF es un ejemplo clarificador.

Seguir leyendo en EPT.

¿En qué fase del populismo están Venezuela, Ecuador, Bolivia y Argentina?

AmdelSurCarlos Melconián publicó una columna en el diario La Nación de hoy titulado «Las cuatro fases del populismo«. Al igual que nosotros lo hemos hecho en varias oportunidades, distinguió en América del Sur dos grupos de países: de un lado, aquellos que siguen un modelo abierto al mundo (Chile, Brasil, Colombia, Perú, Uruguay y Paraguay); del otro, aquellos países que se cierran al mundo con un modelo populista (Venezuela, Ecuador, Bolivia y la Argentina).

Dado que este blog recibe visitas de muchos residentes de estos países, me interesa conocer las opiniones acerca del análisis de Melconián, e identificar, en qué fase del populismo nos encontramos.

Respecto a la Argentina, Melconián concluye:

La coyuntura argentina, que está en la Fase 2 coqueteando con la Fase 3, tiene: el nivel de actividad estancado hace siete trimestres, la tasa de inflación durmiendo la siesta con el pseudo congelamiento al 24% anual -ahora por 60 días-, el agujero fiscal creciente y financiado con la «maquinita» del Banco Central al 40% anual, las reservas internacionales cayendo hace 26 meses pese al control de cambios, y una brecha cambiaria en torno al 60 por ciento. El pasaje de fase 2 a 3 no está a la vuelta de la esquina y hay elecciones a la vista que hacen resistir y profundizar el estado actual. ¿Cómo serán esta vez los tiempos?

La Trampa del Euro

En el último número del CATO Journal, George Selgin tiene un interesante artículo titulado “Incredible Commitments: Why the EMU Is Destroying Both Europe and Itself.” La Trampa del Euro me parece una traducción que resume tanto el título como el contenido del artículo de Selgin.

Los actuales problemas de Europa y el Euro son bien conocidos. Selgin sostiene que el fracaso de este sistema no se debe a shocks “idiosincráticos” de cada país (un caso de áreas monetarias óptimas) ni a falta de competencia entre monedas. Sino que el fracaso se debe a errores fundamentales de diseño. Los incentivos para que se cumplan las promesas necesarias para el eficiente funcionamiento del Euro han estado ausentes y, por lo tanto, las promesas no se cumplieron.

Sigue leyendo →

Caja de Conversion, 1890-1935

Caja de Conversión (Argentina), 1890-1935

Kurt Schuller (Center for Financial Stability) está recolectando los reportes anuales de la Caja de Conversión (1890-1935) de Argentina con el fin de hacerlos disponibles online. Esta sería una base de datos muy importante para la historia monetaria de Argentina y en general dada la relevancia del país durante este período.

Hay reportes de tres años a los cuales no puede acceder: 1904, 1934 y 1935.

Si alguno de nuestros lectores pueden darle una mano en acceder a estos reportes, Kurt va a estar muy agradecido de que lo contacten en kschuler@the-cfs.org

Currency Board (Argentina), 1890-1935

Kurt Schuller (Center for Financial Stability) is collecting annual reports of the Currency Board (1890-1935) of Argentina in order to make them available online. This would be a very important database for the monetary history of Argentina and generally given the importance of the country during this period.

There are reports of three years which can not access: 1904, 1934 and 1935.

If any of our readers can give a hand to access these reports, Kurt will be very grateful to be contacted in kschuler@the-cfs.org

Manuel Fernández López, QEPD

MFLEsta mañana supe de la lamentable noticia del fallecimiento de Manuel Fernández López, quien fuera mi profesor de «crecimiento económico» en la Licenciatura en Economía de la Facultad de Ciencias Económicas de la Universidad Nacional de Buenos Aires. Distintos diarios y blogs hacen referencia al hijo pródigo de esta Facultad -quien recibió allí sus títulos de grado y doctorado en economía, pero quien además fue docente y director del departamento de Economía-. También se destacan su membresía en la Academia Nacional de Ciencias Económicas de la Argentina, y sus recurrentes exposiciones en varias reuniones anuales de la Asociación Argentina de Economía Política.

Conocido por sus clases, libros y artículos de historia del pensamiento económico, el profesor Fernández López supo escribir una columna en el diario Página 12 bajo el nombre «El baúl de Manuel«.

Todos los domingos, con erudición, ironía e irreverencia inusuales, Manuel abordaba una amplia variedad de cuestiones actuales, cuyo desarrollo inevitablemente vinculaba con otros campos del conocimiento económico, a los que había dedicado su extensa vida académica: la historia del pensamiento y de las doctrinas económicas, la enseñanza de la economía en Argentina y la vida de los grandes economistas.

Escribía columnas en La Gaceta de la mencionada Facultad, como esta semblanza de Raúl Prebisch, a quien destacó como «uno de los jóvenes más estudiosos». Siempre fue reconocido como un experto en la historia del pensamiento económico argentino, del cual formó parte, pero al cual dedicó varias investigaciones. Vale como ejemplo, este trabajo titulado: «La ciencia económica argentina en el siglo XX»

Como profesor y también como director del Departamento de Economía, siempre estuvo dispuesto a recibir a sus alumnos. Lo visité varias veces, y siempre mantuve la impresión de que se sentía más cómodo en las reuniones informales, que en el aula -aunque presiento que recibí sus últimas clases, alrededor del año 2000, cuando ya estaba algo enfermo-. En todas las conversaciones, uno observaba que era obligado retroceder en el tiempo, y en cada oportunidad, Manuel mostró conocer muchas más lecturas y muchos más autores de lo que la mayoría de los economistas logran leer en vida.

Quizás mi mejor recuerdo fue siendo estudiante, cuando me animé a golpear la puerta de su despacho, para solicitarle considerara la posibilidad de incluir una materia de «Economía Austriaca» entre las materias optativas de la carrera de Economía. Martín Krause sería el profesor titular, y yo sería su asistente. Yo asumía que él no conocía a la Escuela Austriaca, pero me equivoqué. Manuel incluso mostró conocer autores de los que yo jamás había escuchado, y quizás por ello, hace poco, publicamos un post suyo con algunas referencias a La Escuela Austriaca en Argentina.

El proyecto fue aprobado un año más tarde y desde 2004, los alumnos de la Licenciatura en Economía de la Facultad de Ciencias Económicas de la UBA tienen la posibilidad de conocer la tradición austriaca en una materia titulada «Historia del pensamiento económico II» (con orientación en economía austriaca). Hay que destacar el esfuerzo de Martín al dictar este curso, a quien acompañé en los primeros años, y luego fui reemplazado por Nicolás Cachanosky y otros jóvenes profesores.

La Argentina ha perdido a otro de sus grandes economistas. Esperemos que la profesión recuerde una vez más el mensaje de Manuel, acerca de la importancia de la historia del pensamiento en la educación del economista.

Análisis económico de la ausencia de oposición

EPTComparto mi última columna en Economía para Todos. Intento allí explicar algunas posibles causas económicas para la ausencia de oposición.

Argentina tiene desde 2003 un sistema de centralización de poder, de concentración de recursos fiscales y de discrecionalidad en el manejo y distribución de estos fondos que hacen difícil el surgimiento de un plan alternativo al vigente.

Sigue leyendo →